
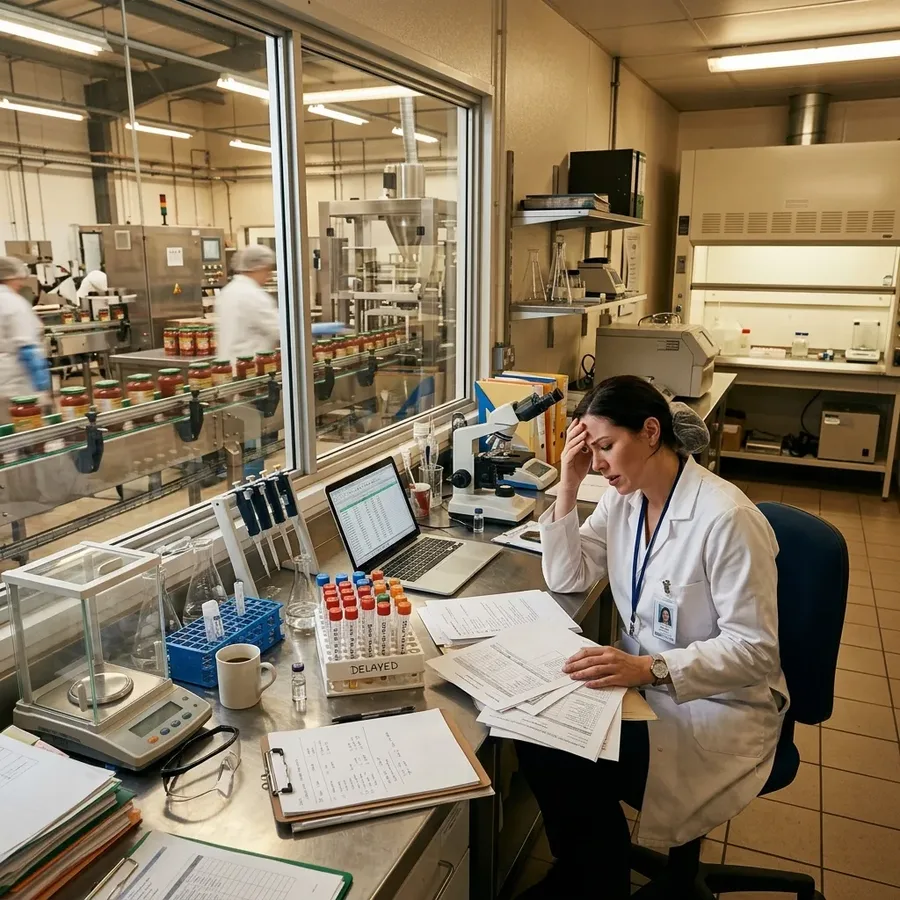
什么时候食品和饲料制造商在评估质量控制基础设施的成本时,实验室检测作为一个相对简单的计算项目:设备折旧、试剂成本、员工工资和设施管理费用。这些直接成本是可见的、可审计的并且是熟悉的。很少计算(也很少出现在任何预算报告中)的是基于实验室的质量控制的成本不能做。分析延迟、生产和测量之间的差距以及在缺乏实时数据的情况下做出的决策所产生的成本。这些成本是真实的、巨大的,并且在许多制造环境中,它们使运行实验室的直接成本相形见绌。
分析滞后的成本
每个依赖实验室测试的制造操作都存在分析滞后,即产品制造到获得该产品质量数据之间的时间。根据实验室、方法和所涉及的物流,这种延迟通常从 30 分钟到几个小时不等。在此期间,生产线不会停止。如果工艺参数超出规格(水分过高、蛋白质低于目标、脂肪含量超过声明值),生产将继续产生不合格产品,直到实验室结果到达并启动纠正措施。
“分析滞后的成本并不是抽象的。它是必须返工或丢弃的不合格产品的数量,以及每分钟未检测到的偏差所消耗的能源、劳动力和产能。”
返工和再加工的成本
返工是任何制造过程中最昂贵的活动之一。它消耗可以产生收入的劳动力、能源和生产能力。它给已经加工过一次的产品带来了可变性。它还带来了可追溯性和文档记录方面的挑战,增加了管理负担。
制造过程中返工事件的频率与质量反馈的速度密切相关。在生产后数小时接收质量数据的操作在结构上比实时接收质量数据的操作更有可能产生返工触发偏差。在线分析仪如ProLine2550关闭这个反馈循环,直接从工艺流中提供连续的成分数据。
收益赠品的成本
良率赠品是一种为确保合规性而配制高于目标规格的产品的做法(通常是无意识的)。如果您的实验室在生产后三小时告诉您水分含量,则您的工艺必须进行校准,使其运行在远低于最大允许水分的情况下,以确保没有任何批次的测试超过限制。这个安全裕度是昂贵的。
如果您正在生产乳粉如果您的规格允许水分含量高达 4%,但您通常会以 3.2% 为目标,以补偿测量不确定性和滞后,那么您会蒸发比所需数量更多的水分,从而消耗能源并降低产量。实时在线测量使您可以安全地收紧裕度,充满信心地接近规格极限,因为每次测量都是最新的。
抽样变异的成本
基于实验室的质量控制取决于所收集样品的质量。采样协议引入了其自身的可变性来源:在过程中的何处采集样本、样本在批次中的代表性如何、如何处理和运输以及样本在收集和分析之间是否会降解。
对于散装材料——谷物、饲料原料、乳粉——抓取的样品仅代表其要表征的批次的一小部分。内联 NIR 分析仪通过连续测量整个产品流,完全消除了这个问题,提供了比任何采样协议都更具代表性和统计稳健性的产品质量图片。
合规文档的成本
随着食品安全法规的收紧(通过美国 FSMA、欧盟食品安全法规和主要零售商审核计划等框架),与质量控制相关的文件负担大幅增加。基于实验室的测试会生成记录,但通常以采样频率进行。
审核员和认证机构越来越期望连续、可追溯的质量数据。实时过程分析仪自动生成这些数据,为每次生产运行创建全面的数字记录,与基于实验室的文档工作流程相比,其手动工作量要少得多,从而满足审核员的要求。
量化实验室质量控制的真实成本
当制造商充分考虑返工成本、成品率损失、采样变异性损失和合规性文档开销(除了直接实验室运营成本之外)时,基于实验室的质量控制的总成本始终高于直接成本建议的成本。
在线实时测量的业务案例主要并不是要更换实验室。它是为了消除因生产和分析反馈之间的延迟而产生的成本。通过缩小生产和测量之间的差距,在线分析仪将质量控制从回顾性审核转变为主动的流程优化工具,同时减少浪费、提高产量并加强合规性。
“准备好量化您的操作中分析滞后的成本了吗?联系方式USTECH来讨论如何ProLine2550可以帮忙。”

